서울 오피스 시장의 다음 사이클
공급 증가 이후, 무엇이 자산가치를 결정하는가
Seoul Office Market: From Market Beta to Asset Alpha
서울 오피스 시장은 초저공실과 공급 부족이 대부분의 자산가치를 끌어올리던 국면에서 벗어나고 있다. 신규 공급이 증가하는 가운데 임차수요는 여전히 견조하고, 자본비용은 자산별로 차별화되고 있다. 다음 사이클에서는 시장 평균보다 개별 자산의 물리적 경쟁력, 임대경제성, 자본구조와 실행 가능한 옵션이 중요해질 가능성이 높다.
1. 서울 오피스 시장은 아직 강하다
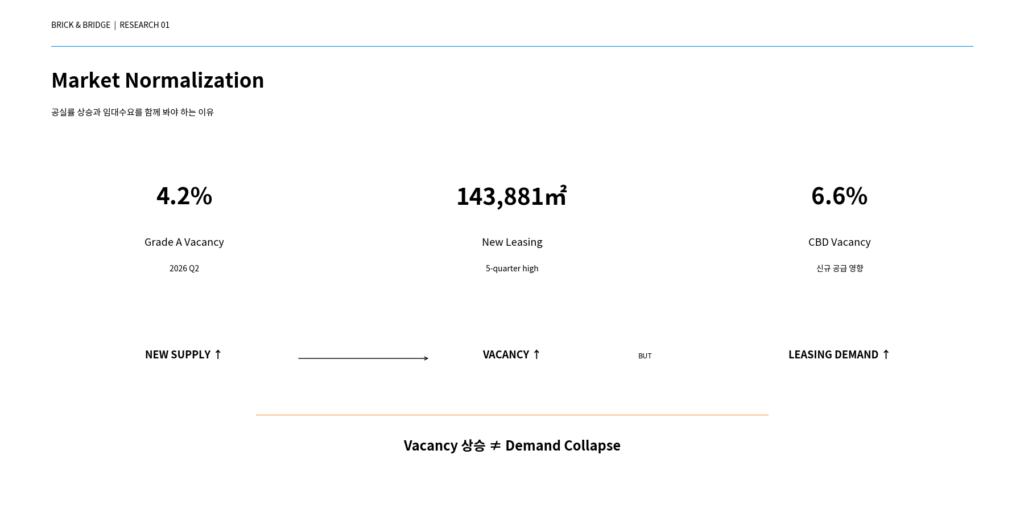
2026년 2분기 서울 3대 업무권역 Grade A 오피스의 신규 임대차는 143,881㎡로 2025년 1분기 이후 최대치를 기록했다. 신규 공급의 영향으로 평균 공실률은 4.2%까지 상승했지만, GBD는 1.3%, YBD는 3.1%에 머물렀고 CBD 역시 신규 공급을 제외한 기존 자산의 공실률은 오히려 하락했다. 따라서 현재의 서울 오피스 시장을 단순히 ‘공급 증가에 따른 하락 사이클’로 해석하기는 어렵다. 더 중요한 변화는 시장 전체의 방향보다 자산별 성과 차이가 커지기 시작했다는 점이다.
Strong Leasing Fundamentals + New Supply + Differentiated Cost of Capital = Greater Asset Selectivity
2. 공급 증가는 시장 전체보다 자산 간 격차를 확대한다.
신규 오피스는 더 높은 전용효율, 효율적인 Floor Plate, 개선된 HVAC와 ESG 성능, Amenity, 주차 및 접근성을 갖추고 시장에 진입한다. 공급이 부족한 시장에서는 이러한 차이가 낮은 시장 공실률에 가려질 수 있지만, 임차인의 선택지가 늘어나면 건물의 물리적 경쟁력과 임대조건의 차이가 실제 임대성과로 나타난다.
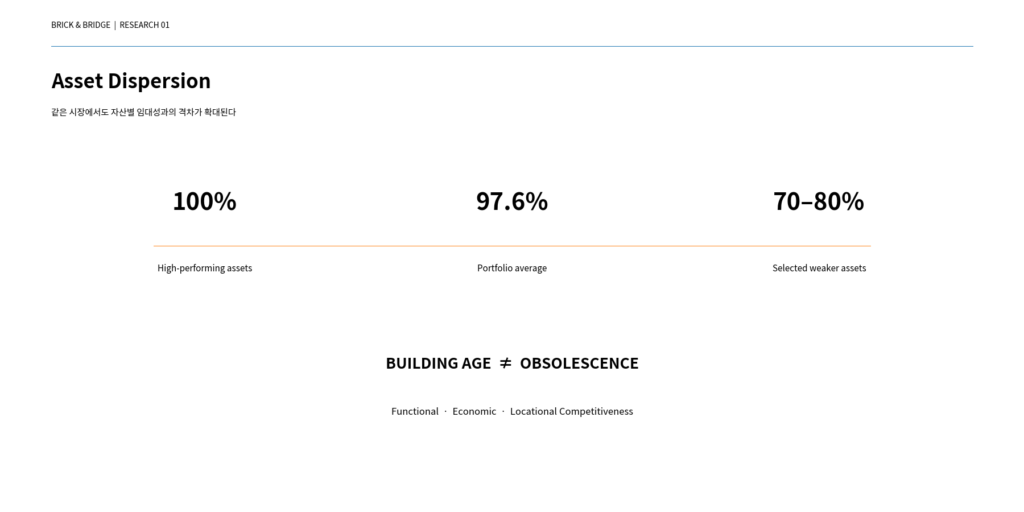
최근 상장리츠의 공개 운용자료에서도 같은 포트폴리오 안에 100%에 가까운 임대율을 기록하는 자산과 70~80%대 임대율을 보이는 자산이 동시에 존재한다. 반면 우량 포트폴리오에서는 대규모 신규·갱신 계약과 높은 재계약 임대료 상승이 관찰된다. 이는 시장 평균 공실률 하나만으로 개별 자산의 성과를 설명하기 어려워지고 있음을 보여준다.
Building Age ≠ Obsolescence
노후도는 준공연도 자체보다 임차인의 대안 대비 경쟁력으로 판단하는 것이 적절하다. 1990년대 준공된 자산도 리모델링, 효율적인 평면, 설비 성능, 우량 임차인, 접근성과 경쟁력 있는 임대료를 바탕으로 높은 임대율을 유지할 수 있다. 반대로 비교적 신축이라도 임대료가 Tenant Productivity를 초과하거나 공간 경쟁력이 부족하면 Leasing Risk가 발생한다. 따라서 Obsolescence는 Physical Age가 아니라 Functional + Economic + Locational Obsolescence의 조합으로 보는 것이 적절하다.
3. 같은 노후 오피스라도 전략은 달라진다.
2026년 거래·매각시장에서는 구축 오피스가 서로 다른 전략으로 평가되고 있다.
우량 임차인과 높은 임대율을 유지하는 자산은 기존 현금흐름을 보존하는 Hold 전략이 가능하다. 르네스퀘어처럼 Leasing Risk가 장기 Anchor Lease를 통해 낮아지는 경우에는 건물 자체가 바뀌지 않아도 Future Cash Flow의 Certainty가 높아진다. 태평로빌딩의 경우는 안정적인 기존 임대현금흐름을 보유하면서 리모델링 인허가와 물리적 개선 가능성을 확보한 자산으로 Repositioning을 통해 임대경쟁력과 NOI를 높일 수 있다. 반면 현 용적률이 낮고 주요 임대차 만기가 다가오는 자산은 기존 오피스로 재임대하는 것뿐 아니라 사옥, 리모델링, 용도변경 또는 Redevelopment까지 Highest & Best Use를 다시 검토할 수 있다.
결국 같은 ‘노후 오피스’라도 전략은 Hold → Re-lease → Reposition → Redevelop로 나뉜다. 노후화 자체가 가치하락을 의미하는 것이 아니라 노후화에 대응할 수 있는 옵션의 유무가 자산가치를 결정하기 시작한 것이다.
4. 리모델링의 목적은 새 건물처럼 보이게 만드는 것이 아니다.
Value-add의 핵심은 디자인 자체가 아니라 NOI의 개선이다. 리모델링은 외관 개선뿐 아니라 전용률, 설비 성능, 동선, Amenity와 업무 환경을 개선해 임차인의 선택 가능성을 높이는 과정이다. 투자자의 관점에서는 결국 Physical Improvement → Leasing Competitiveness → Occupancy / Rent / Efficiency → NOI → Asset Value의 관계로 환원된다. 따라서 리모델링의 경제성은 CapEx 자체가 아니라 CapEx가 얼마의 추가 NOI와 Exit Value를 만들어내는가로 판단해야 한다.
5. 금리보다 중요한 것은 자산별 Financing Certatinty다.
기준금리의 변화는 CRE 조달비용과 Required Return에 영향을 주지만 기준금리와 Cap Rate을 기계적으로 일대일 대응시켜서는 안 된다. Cap Rate은 임대료 성장 기대, 자산의 희소성, 금융시장 유동성, 임차인 신용도, CapEx 요구량과 투자자 간 경쟁에 의해 함께 결정된다. 또한 동일한 금리환경에서도 모든 자산의 Financing Cost가 동일하지 않다. 최근 상장리츠의 공개 조달사례에서도 Tenant Credit, LTV, 담보가치, 차입만기와 자본시장 접근성에 따라 조달비용과 차환조건의 차이가 나타난다.
Market Rate → Asset Credit / LTV / Lease Certainty / Debt Maturity → Refinancing Cost & Availability → Required Return → Asset Value
금리가 높아질수록 투자자는 시장 전체의 상승보다 개별 자산에서 만들어낼 수 있는 NOI Growth와 Refinancing Certainty를 더욱 중요하게 보게 된다.
BRICK&BRIDGE VIEW
서울 오피스 시장의 다음 사이클은 ‘오피스 시장이 상승하는가 하락하는가’보다 어떤 자산이 경쟁력을 유지할 수 있는가가 중요해지는 시장일 가능성이 높다.
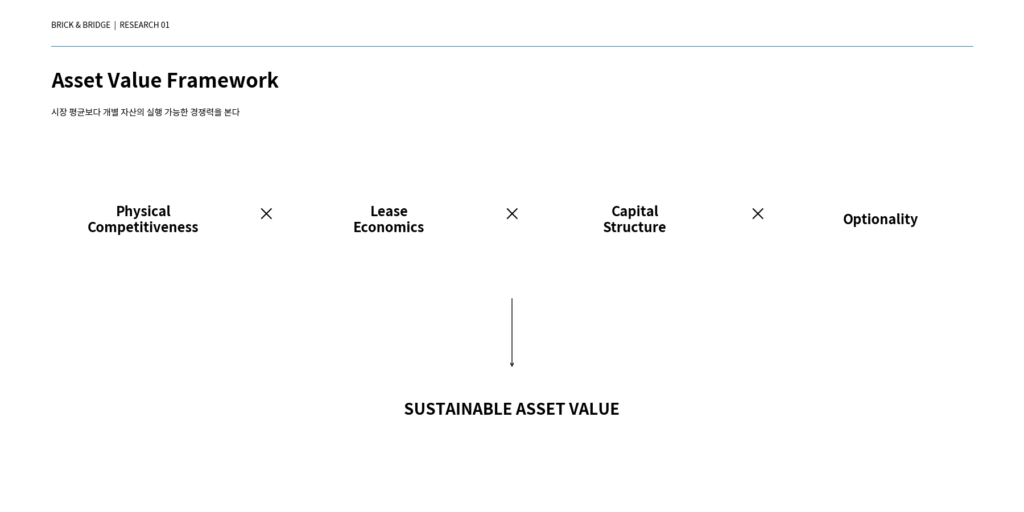
좋은 입지의 노후 오피스가 반드시 Obsolete Asset은 아니다. 장기 우량 임차인이 있다면 Hold가 가능하고, 임대료가 시장보다 낮다면 Re-lease가 가능하며, 물리적 개선을 통해 NOI를 높일 수 있다면 Repositioning이 가능하다. 기존 건물의 물리적 한계보다 토지의 잠재가치가 높다면 Redevelopment가 최적 전략이 될 수 있다. 따라서 앞으로의 자산선정은 Location과 Cap Rate만으로 끝나지 않는다. Physical Competitiveness × Lease Economics × Capital Structure × Optionality를 함께 봐야 한다.
The next office cycle will be less about market beta, and more about asset alpha.
Data Cut-off: August 2026
Sources: CBRE Korea, Seoul Figures Q2 2026; Bank of Korea; Public investor materials of Korean listed REITs (2025–2026); BRICK&BRIDGE Research.