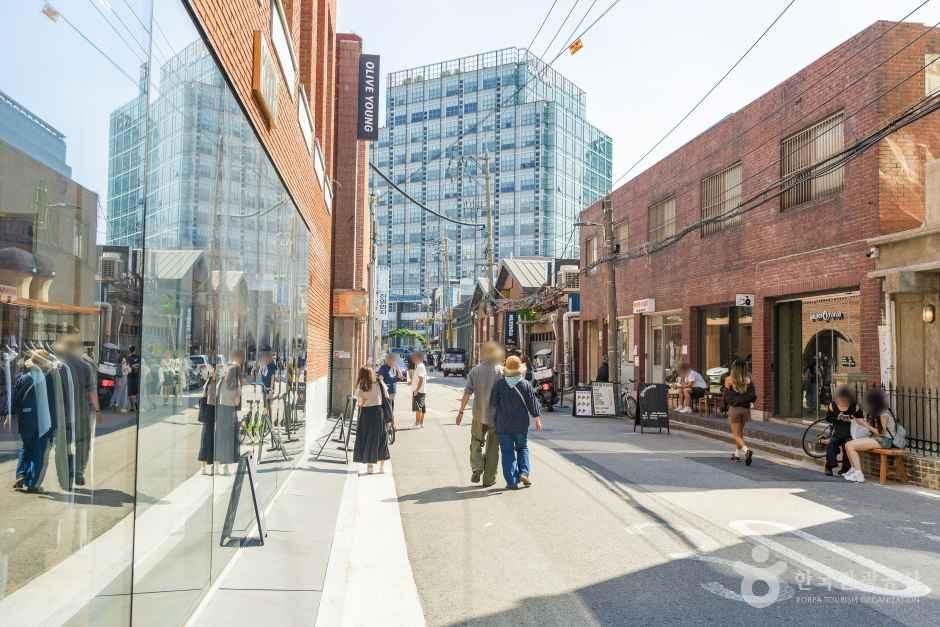
성수의 프리미엄은 어디에서 만들어지고, 얼마나 오래 지속될 수 있는가
Location Premium, Development Underwriting and Assumption Risk
Where Does Seongsu’s Premium Come From — and How Durable Is It?
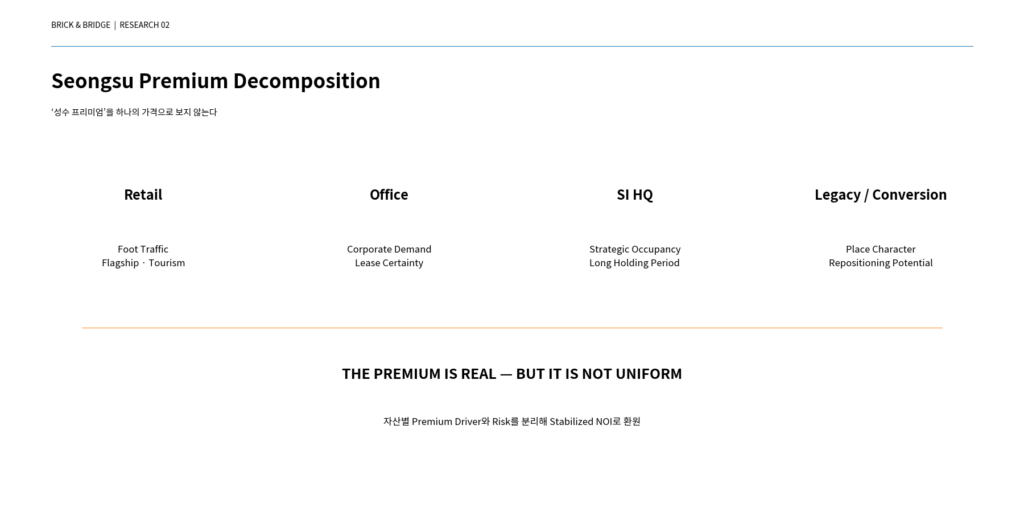
성수의 높은 임대료와 토지가격은 단순한 유행만으로 설명하기 어렵다. 기업 사옥, Flagship Store, Pop-up, 관광과 장소성이 실제 수요를 만들고 있다. 그러나 서로 다른 성격의 프리미엄이 하나의 ‘성수 프리미엄’으로 자본화될 경우 개발투자자는 높은 Land Basis와 공격적인 사업가정을 동시에 부담할 수 있다.
1. 성수의 프리미엄은 하나의 가격으로 설명되지 않는다.
오피스의 프리미엄은 주로 장기 임대차, 기업 신용도, 낮은 공실과 미래 Exit Value에서 만들어진다. 반면 리테일은 Foot Traffic, 브랜드 노출, 관광객 소비, Flagship 전략 및 장소 자체의 희소성이 가격을 만든다. 따라서 같은 성수에서도 자산가격을 만드는 원인은 다르다.
Land Value → Development Capacity → Tenant Demand → Stabilized NOI → Exit Value
개발투자에서 중요한 것은 각각의 단계에서 현재의 프리미엄이 실제 다음 단계로 전달될 수 있는지를 확인하는 것이다.
2. 리테일 임대료에는 매장 손익 이상의 가치가 들어가기 시작했다.
연무장길을 중심으로 글로벌 및 국내 브랜드의 Flagship과 Pop-up 수요가 집중되고 있다. 이러한 공간은 단순한 판매점이 아니다. 매장 자체의 매출뿐 아니라 SNS 노출, 브랜드 경험, 신제품 론칭, 콘텐츠 제작과 관광객 접점 역할까지 수행한다. 따라서 일부 브랜드가 지불할 수 있는 임대료는 Store Operating Budget + Marketing Budget의 성격을 가진다. 이것이 성수 리테일의 높은 임대료를 설명하는 중요한 이유다.
그러나 투자자는 이를 구분해야 한다. Marketing-driven Rent ≠ Sustainable Operating Rent. 단기 Pop-up이나 Flagship이 지불하는 임대료를 5년 또는 10년의 Stabilized Rent로 그대로 자본화한다면 자산가치가 과대평가될 수 있다.
3. Tenant Quality는 임대료 수준만으로 평가할 수 없다.
성수에서는 특정 브랜드의 집객력이 주변 상권의 가치까지 높이는 현상이 나타난다. 따라서 Tenant Quality는 단순한 Credit Rating보다 넓게 볼 필요가 있다.
Sales Productivity + Financial Strength + Lease Duration + Destination Effect
장기 임차하면서 자체적으로 방문객을 만들어내는 브랜드라면 임대료뿐 아니라 자산의 Exit Liquidity에도 기여할 수 있다. 반대로 높은 임대료를 지급하더라도 단기 Marketing Budget에 의존하는 임차인이라면 해당 Rent의 지속가능성은 별도로 검증해야 한다.
4. 오피스에서도 신축이라는 이유만으로 안정화가 보장되지는 않는다.
성수 오피스 시장 역시 빠르게 성장했지만 모든 신축자산의 성과가 동일하지는 않다. 신규 오피스는 준공 이후 실제 임차인을 확보해야 한다. 따라서 개발단계의 예상 임대료보다 중요한 것은 Occupancy Certainty다. Anchor Tenant, 장기 임대차 또는 SI의 사옥 수요가 존재하면 미래 현금흐름에 대한 불확실성이 낮아진다. 반대로 임차인이 없는 상태에서 높은 Exit Value를 먼저 가정하면 개발수익률은 임대료와 Cap Rate의 작은 변화에도 크게 흔들릴 수 있다.
5. 높은 토지가격은 개발 가정의 정확성을 더 중요하게 만든다.
성수의 높은 토지가격 자체가 개발사업의 실패를 의미하지는 않는다. 문제는 높은 Land Basis를 감당하기 위해 다른 사업가정까지 동시에 공격적으로 설정해야 하는 경우다.
최근 성수의 일부 매각 건에서는 평당 Land Basis가 약 2억 원 전후에 이르는 사례가 나타난다. 이러한 높은 토지가격에서 목표수익률을 확보하려면 높은 임대료, 낮은 공사비 또는 낮은 Exit Cap Rate 중 하나 이상의 가정이 필요해진다. 특히 공사비는 개발수익률을 맞추기 위해 과소평가하기 쉬운 변수인데 최근 서울의 중·대형 신축 오피스를 고품질로 구현하기 위해서는 현실적인 Cost Plan이 필요하다. BRICK&BRIDGE는 초기 Underwriting 단계에서 평당 1,200만 원 이상을 보수적인 Base Case로 검토할 필요가 있다고 본다.
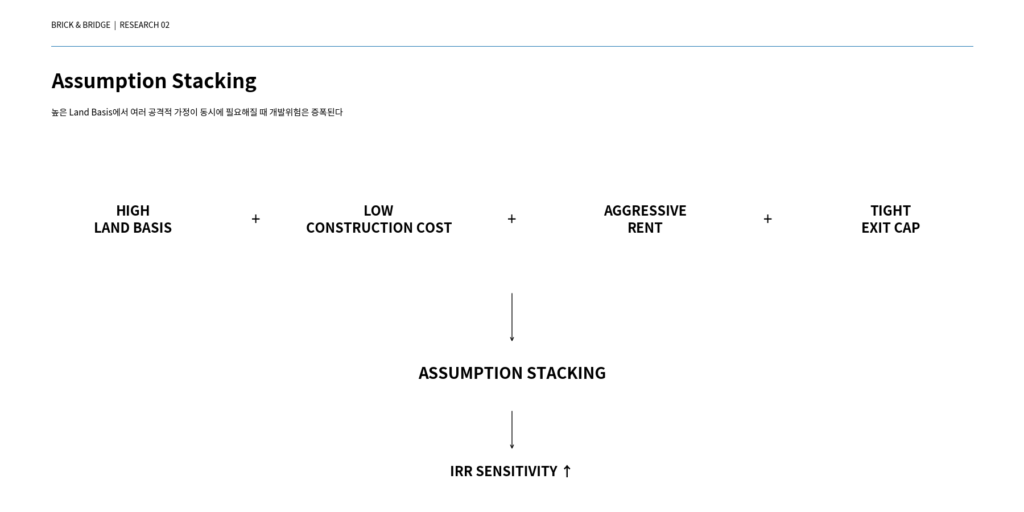
중요한 것은 어느 하나의 숫자가 틀렸다는 것이 아니다. 높은 Land Basis 위에서 낮은 Construction Cost, 높은 Rent, 낮은 Exit Cap Rate이 동시에 필요해진다면 투자수익률은 개별 가정의 작은 변화에도 크게 민감해진다.
High Land Basis + Aggressive Rent + Low Construction Cost + Tight Exit Cap → Assumption Stacking → IRR Sensitivity ↑
6. 용적률이 높다고 토지가치가 같은 비율로 증가하지는 않는다.
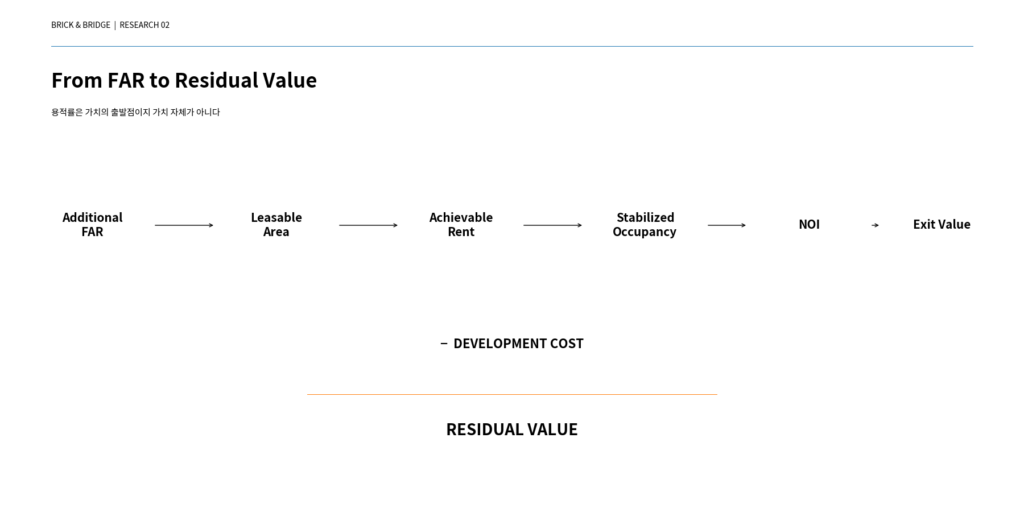
개발용 토지를 평가할 때 용적률은 중요한 변수지만 추가 용적률 자체가 곧바로 토지가치가 되는 것은 아니다. 추가 연면적이 만들어지더라도 이를 임대 가능한 면적으로 전환하고, 시장에서 수용 가능한 임대료로 임차인을 확보한 뒤, 추가 공사비와 금융비용을 부담해야 비로소 개발가치가 발생한다. 따라서 개발가능성은 단순한 Land Price / FAR 비교보다 다음과 같은 흐름으로 검토하는 것이 적절하다.
Additional FAR → Leasable Area → Achievable Rent → Stabilized Occupancy → NOI → Exit Value − Development Cost → Residual Value
특히 높은 토지가격이 이미 미래 개발가치의 상당 부분을 선반영하고 있다면 추가 용적률의 경제적 이익은 토지매도자가 가져가고 개발투자자가 부담해야 할 실행위험만 남을 수 있다.
7. 다음 단계의 성수는 수요의 깊이가 중요하다.
성수의 장기적인 경쟁력은 현재의 리테일 열기가 지속되는지만으로 판단하기 어렵다. 오피스, 기업 사옥, 관광, 리테일, 의료 및 다양한 Mixed-use 수요가 함께 존재한다는 점이 오히려 중요한 기반이다. 그러나 모든 위치와 모든 자산이 동일한 수요를 흡수할 수 있는 것은 아니다. 대규모 오피스에는 기업 임차수요의 깊이가 필요하고, 리테일에는 지속적인 Foot Traffic과 Tenant Productivity가 필요하며, 관광·숙박시설에는 체류 수요와 운영 경쟁력이 필요하다.
결국 ‘성수에 있다’는 것은 Underwriting의 결론이 아니라 출발점이다. 투자자는 해당 자산이 어떤 수요를 흡수할 수 있는지, 그 수요가 어느 수준의 임대료를 지속적으로 부담할 수 있는지를 자산별로 검증해야 한다.
BRICK&BRIDGE VIEW
성수의 프리미엄은 실제로 존재한다. 기업의 사옥수요, 브랜드의 Flagship 전략, 관광객 증가와 장소의 희소성이 토지와 임대료에 반영되고 있다.
그러나 The Seongsu premium is real, but it is not uniform.
높은 토지가격을 정당화하려면 단순한 위치 프리미엄을 넘어 현실적인 Construction Cost, 지속 가능한 Rent, Stabilized Occupancy와 Exit Value가 연결되어야 한다. 특히 높은 Land Basis 위에서 여러 공격적인 가정을 동시에 사용하면 작은 시장 변화도 Equity Return에 크게 증폭된다. 따라서 성수 투자에서 중요한 질문은 “성수의 가격이 더 오를 것인가”가 아니라 “어떤 자산이 현재의 프리미엄을 지속 가능한 NOI로 전환할 수 있는가”이다.
The next phase of Seongsu will be less about paying for the location, and more about identifying which assets can sustain the premium.
Data Cut-off: August 2026
Sources: CBRE Korea, Cushman & Wakefield Korea; Seoul Metropolitan Government and public planning data; BRICK&BRIDGE Research.