서울 호텔 시장의 다음 사이클
운영실적의 회복은 어디까지 자산가치로 전환될 수 있는가
Seoul Hotels: From Operating Recovery to Capital Pricing
서울 호텔 시장은 팬데믹 이후의 회복 단계를 넘어 새로운 투자 사이클에 진입하고 있다. 외국인 관광객 증가와 객실점유율 회복에 이어 ADR과 RevPAR이 상승하면서 운영실적이 개선됐고, 투자시장에서는 기존 호텔뿐 아니라 오피스 Conversion과 신규 개발까지 검토되고 있다. 그러나 운영실적의 개선과 자산가격의 상승은 같은 속도로 움직이지 않는다. 다음 단계에서는 현재의 호텔 호황이 얼마나 지속 가능한 NOI로 전환되는지, 그리고 투자자가 미래 성장을 어느 가격까지 선반영하고 있는지가 중요해질 가능성이 높다.
1. 서울 호텔 시장은 회복을 넘어 성장 국면에 진입했다.
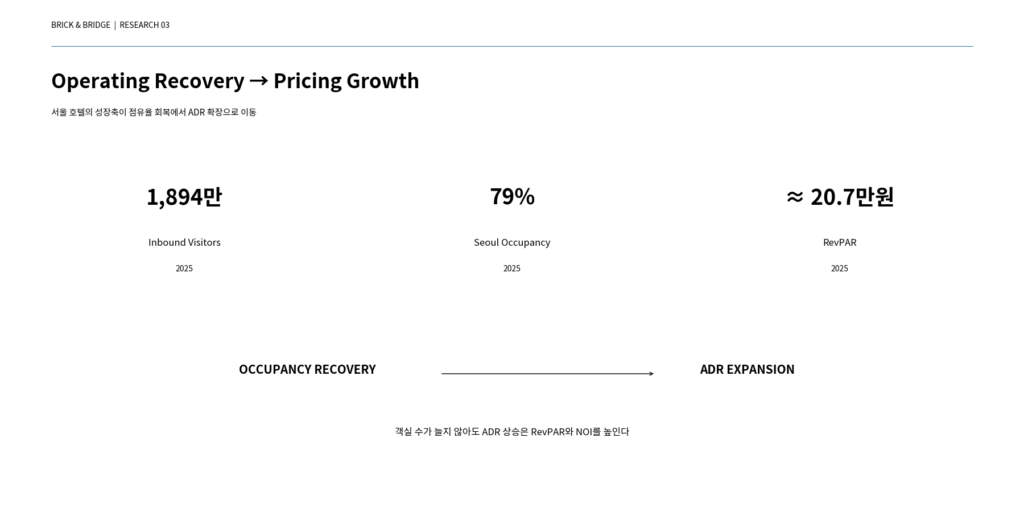
2025년 방한 외래객은 약 1,894만 명으로 역대 최고 수준을 기록했다. 서울 호텔의 평균 객실점유율은 약 79%까지 회복됐고 RevPAR은 약 20.7만 원으로 팬데믹 이전보다 크게 상승했다. 특히 객실점유율의 추가 상승 여력이 제한되기 시작하면서 최근 호텔 실적 개선의 중심은 Occupancy Recovery에서 ADR Expansion으로 이동하고 있다.
호텔의 NOI는 객실 수 자체보다 Occupancy와 ADR의 조합에 의해 크게 좌우된다. 따라서 ADR 상승이 지속될 경우 신규 객실 공급 없이도 RevPAR과 NOI가 증가할 수 있으며, 이러한 Operating Leverage가 최근 호텔 자산가치 상승의 핵심 배경 중 하나다.
Occupancy Recovery → ADR Expansion → RevPAR Growth → NOI Growth
2. 호텔 투자시장에도 자본이 빠르게 유입되고 있다.
운영실적 개선은 거래시장으로 전달되고 있다. 주요 시장조사기관에 따르면 2026년 상반기 국내 호텔 투자규모는 약 1.1조~1.4조 원 수준으로 집계됐으며, 조사범위의 차이는 있지만 전년 대비 거래가 크게 증가했다는 방향성은 공통적이다. 이는 투자자가 호텔을 단순한 Recovery Asset이 아니라 성장 가능한 Operating Real Estate로 다시 평가하기 시작했음을 의미한다. 특히 서울 핵심지역에서는 기존 호텔 거래뿐 아니라 오피스 및 상업시설의 호텔 Conversion, 노후자산 Repositioning과 신규 호텔 개발까지 검토되면서 호텔의 투자수요가 기존 용도의 자산가격에도 영향을 주기 시작했다.
Operating Recovery → Investor Demand → Conversion Bid → Asset Pricing
3. 호텔의 가치는 부동산만으로 결정되지 않는다.
오피스의 현금흐름은 상대적으로 임대차계약에 의해 장기간 고정되지만 호텔은 객실가격과 점유율이 매일 변하는 Operating Asset이다. 같은 건물이라도 Brand, Operator, Distribution Channel, Revenue Management와 F&B 운영능력에 따라 NOI가 크게 달라질 수 있다. 따라서 호텔투자는 Real Estate + Brand + Operation을 동시에 Underwriting해야 한다. 좋은 입지와 건물을 확보하는 것만으로 높은 ADR이 보장되지 않으며, 반대로 강한 브랜드와 운영역량은 동일한 물리적 자산에서 더 높은 Revenue와 NOI를 만들어낼 수 있다. 이 차이는 호텔의 Exit Value에도 영향을 준다. 투자자는 현재 객실가격뿐 아니라 Brand Positioning, Operator Agreement, FF&E Cycle, 향후 CapEx와 Stabilized NOI를 함께 평가해야 한다.
4. 호텔은 이제 오피스와 토지를 놓고 경쟁하기 시작했다.
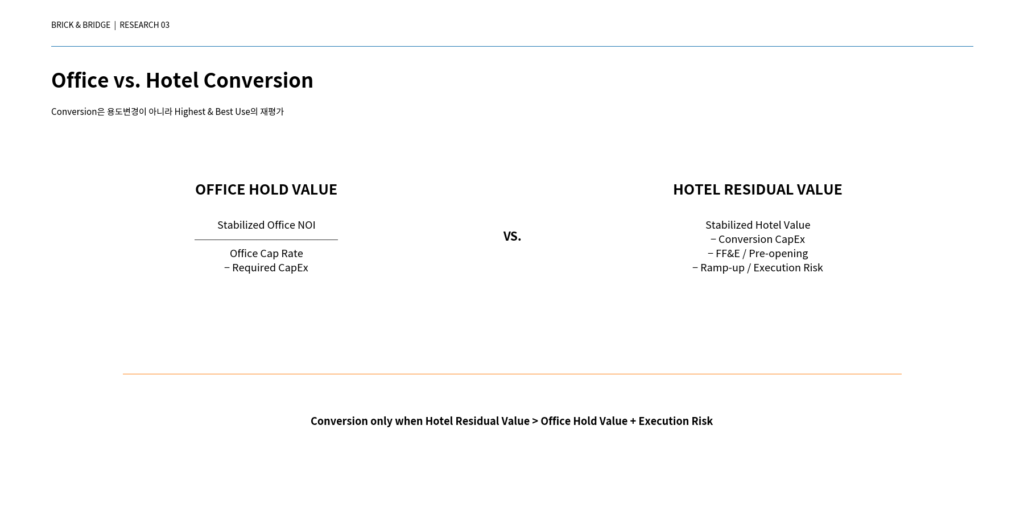
호텔시장의 회복이 충분히 강해지면 기존 호텔의 가치만 상승하는 것이 아니라 다른 용도의 부동산에도 영향을 준다. 기존 오피스를 계속 임대하는 것보다 호텔로 전환했을 때의 Residual Value가 높아지면 투자자는 용도변경을 검토하게 된다. 최근 서울에서는 기존 오피스를 호텔 또는 Serviced Residence로 전환하는 투자전략과 오피스·리테일·호텔을 결합하는 Mixed-use Repositioning이 실제 투자대안으로 등장하고 있다. 성수에서도 기존 업무·상업용 부지에 대규모 호텔 개발이 계획되면서 호텔이 신규 개발용 토지를 놓고 다른 용도와 경쟁하기 시작했다. 따라서 Conversion 판단은 단순히 “호텔 수요가 좋다”로 끝나지 않는다.
Existing Office Value = Stabilized Office NOI / Office Cap Rate − Required CapEx
Hotel Residual Value = Stabilized Hotel Value − Conversion CapEx − FF&E − Pre-opening Cost − Ramp-up & Execution Risk
두 값을 비교해야 비로소 Highest & Best Use 판단이 가능하다.
5. 모든 오피스가 호텔로 전환될 수 있는 것은 아니다.
호텔 Conversion의 핵심은 용도변경 가능 여부만큼 Physical Arbitrage에 있다. 호텔은 객실 Module, 복도와 Core의 관계, 층고, 급배수와 HVAC, 피난 등의 계획 요소가 객실 수와 공사비를 직접 결정한다. 따라서 같은 연면적의 오피스라도 Span이 깊거나 Core 위치가 불합리하면 확보 가능한 Key 수가 감소할 수 있다. 반대로 구조와 외벽 Module이 객실계획에 적합한 건물은 기존 골조를 활용하면서 공사기간을 단축할 수 있어 Conversion Value가 발생할 수 있다.
Location + Floor Plate + Core + Ceiling Height + MEP + Room Yield → Conversion Feasibility
6. 공급은 객실 수보다 Pipeline의 성격을 봐야 한다.
현재 서울의 신규 호텔 공급은 연간 약 1,000실 수준으로 기존 객실 재고 대비 제한적이지만, 최근 호텔 수익성 개선이 개발시장에 반영되면서 향후 Pipeline은 증가할 가능성이 있다. 따라서 미래 수급을 판단할 때 현재 영업 중인 객실 수와 확정된 신축 호텔만 보는 것은 충분하지 않다. 기존 오피스 Conversion, Mixed-use 개발, 장기체류형 숙박시설과 대체 숙박시설까지 잠재공급으로 함께 검토할 필요가 있다.
Existing Rooms + Committed Supply + Conversion Pipeline + Alternative Accommodation
특히 호텔 개발은 인허가, 공사, Brand Selection과 Stabilization까지 긴 시간이 필요하기 때문에 현재의 높은 ADR을 준공 이후에도 그대로 적용하는 것은 위험하다. 개발투자자는 현재 실적보다 준공시점의 Supply/Demand Balance를 Underwriting해야 한다.
7. Fundamentals와 Capital Pricing의 속도는 다를 수 있다.
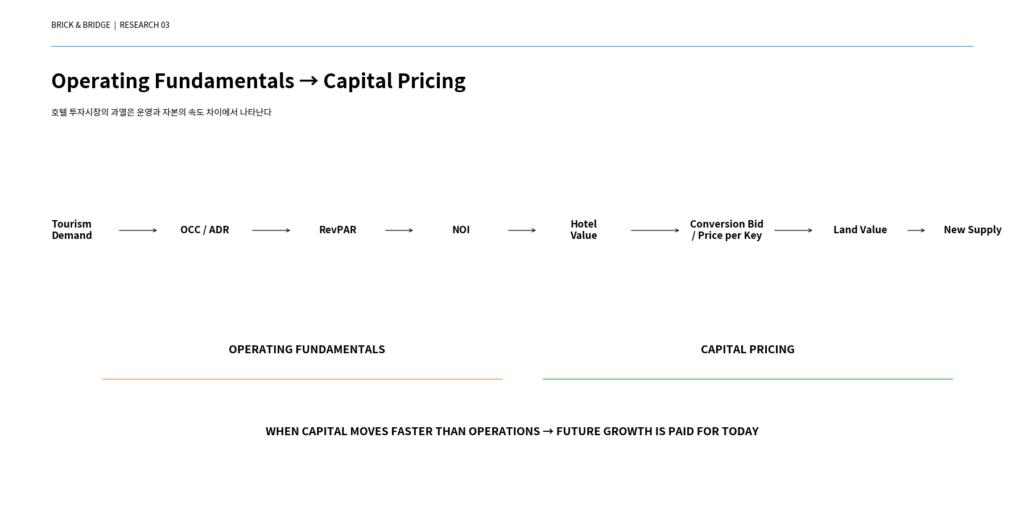
서울 호텔의 Operating Fundamentals가 개선되고 있다는 점은 분명하다. 문제는 자본이 이 개선을 얼마나 빠르게 가격에 반영하는가다. 관광수요 증가가 Occupancy와 ADR을 높이고, 이것이 RevPAR과 NOI를 개선하면 호텔가치는 상승한다. 호텔가격 상승은 다시 Conversion Bid와 토지가격을 높이고 신규 공급을 유도한다. 이 과정에서 Capital Pricing이 실제 Operating Fundamentals보다 빠르게 움직이면 투자자는 아직 발생하지 않은 미래 성장까지 현재 가격으로 지불하게 된다.
Fundamentals are real, but capital is beginning to chase them.
BRICK&BRIDGE VIEW
서울 호텔시장의 회복은 단순한 기저효과만으로 설명하기 어려운 단계에 들어섰다. 외국인 관광객 증가, 높은 객실점유율과 ADR 상승은 실제 Operating Fundamentals의 개선을 보여주고 있으며, 호텔은 다시 투자 가능한 성장형 부동산으로 평가받고 있다. 그러나 호텔의 높은 수익성이 기존 오피스의 Conversion과 신규 개발을 촉진하면 현재의 수요 개선은 결국 미래의 공급 증가로 연결된다. 또한 호텔은 오피스보다 운영능력과 Brand, FF&E 및 CapEx Cycle의 영향을 크게 받기 때문에 현재 RevPAR을 단순히 Cap Rate으로 자본화하는 것만으로는 자산가치를 충분히 설명하기 어렵다. 따라서 호텔투자는 Location × Physical Conversion Feasibility × Brand & Operation × Stabilized NOI × Capital Pricing을 함께 평가해야 한다.
The question is no longer whether Seoul hotels are recovering, but how much future growth investors are already paying for.
Data Cut-off: August 2026
Sources: Korea Tourism Organization, Cushman & Wakefield Korea; CBRE Korea; Seoul Metropolitan Government and public development information; BRICK&BRIDGE Research.