중소형 빌딩의 개발가치 ① 임대수익만으로 가격을 설명할 수 없는 이유
Existing Income에서 Development Optionality까지
서울의 중소형 빌딩 시장에서는 종종 현재의 임대수익만으로 설명하기 어려운 가격이 형성된다. 중대형 오피스에서는 안정화 NOI와 Cap Rate이 자산가치를 설명하는 핵심 지표로 사용된다. 반면 중소형 빌딩은 현재 발생하는 임대수익에 비해 높은 가격에 거래되는 경우가 적지 않다. 단순히 현재 NOI를 거래가격으로 나누면 매우 낮은 Cap Rate이 산출되기도 한다. 그렇다면 중소형 빌딩의 투자자는 낮은 수익률을 감수하면서 자산을 매입하는 것일까. 일부는 그렇겠지만, 그것만으로는 시장을 충분히 설명하기 어렵다. 중소형 빌딩의 거래가격에는 현재 건물에서 발생하는 Income뿐 아니라 그 토지가 앞으로 만들어낼 수 있는 Development Optionality가 함께 반영될 수 있기 때문이다.
1. 현재 건물의 가치와 토지의 가치는 반드시 같지 않다
수익형 부동산의 가치를 가장 단순하게 표현하면 다음과 같다.
Existing Asset Value = Stabilized NOI ÷ Market Cap Rate
그런데 중소형 빌딩에서는 이 값과 실제 거래가격 사이에 상당한 차이가 발생하기도 한다. 특히 서울의 주요 상업·업무지역에서 오래된 저층 건물을 거래할 때 매수자가 사는 것은 현재 임대료만이 아니다. 기존 건물을 철거하거나 리모델링하고, 더 많은 연면적을 확보하거나, 다른 용도로 전환하고, 새로운 임차상품을 만드는 가능성까지 함께 매입한다. 이를 개념적으로 보면 다음과 같이 생각할 수 있다.
Asset Value = Existing Income Value + Development Optionality
물론 실제 감정평가나 거래가격을 이렇게 기계적으로 분해한다는 의미는 아니다. 중요한 것은 현재 NOI만을 기준으로 산출한 Cap Rate이 낮다고 해서 반드시 해당 자산이 비싸다고 단정할 수는 없다는 것이다. 매수자가 현재 건물이 아니라 토지 위에서 만들어질 다음 자산의 현금흐름까지 가격에 반영하고 있다면, 거래가격에는 이미 미래의 개발가치 일부가 포함되어 있기 때문이다.
2. 개발가능성은 토지에 고정된 숫자가 아니다
개발가치를 검토할 때 가장 먼저 확인하는 지표 중 하나가 용적률이다. 기존 건물이 토지에서 허용되는 개발밀도를 충분히 사용하지 못하고 있다면 미사용 용적률은 추가적인 개발가능성이 된다. 하지만 투자자의 관점에서는 현재 법정 용적률만 확인하는 것으로 충분하지 않다. 서울의 도시계획과 건축규제 자체가 변화하고 있기 때문이다.
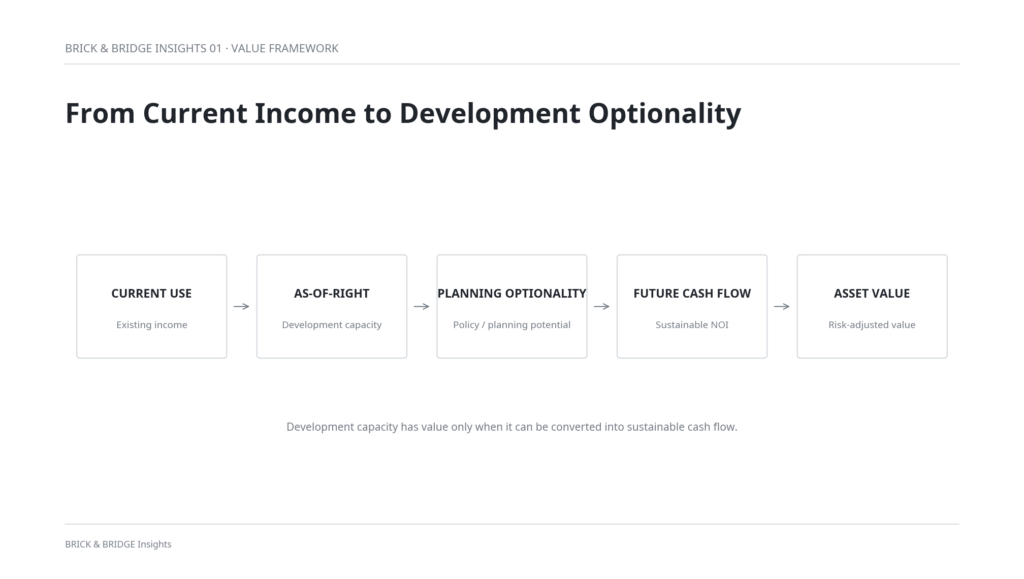
서울시는 2025년 5월부터 제2·3종일반주거지역의 일정 소규모 건축물에 대해 용적률을 법적 상한까지 3년간 한시적으로 완화했다. 제2종일반주거지역은 200%에서 250%, 제3종일반주거지역은 250%에서 300%까지이며, 건축허가·신고 및 일부 소규모주택정비사업이 적용 대상이다. 다만 모든 제2·3종일반주거지역 토지에 일률적으로 적용되는 것은 아니므로 개별 사업의 적용요건과 인허가 검토가 필요하다. 또한 서울시는 2026년 5월 「성장잠재권 활성화사업」을 발표했다. 대중교통 접근성과 생활인구를 갖춘 폭 35m 이상 주요 간선도로변의 비역세권 지역을 대상으로 주거·상업·업무가 결합된 고밀 복합개발을 유도하는 방식이다. 이러한 변화는 중소형 자산을 바라보는 방법에도 영향을 준다. 같은 토지에도 서로 다른 단계의 개발가치가 존재할 수 있다.
Current Use
현재 건물이 만들어내는 가치
As-of-right Development
현행 규정에서 확보 가능한 개발가치
Planning Optionality
도시계획·규제변화 또는 별도 사업을 통해 확보할 가능성이 있는 추가 개발가치
따라서 용적률은 단순한 건축규제 숫자가 아니다.
Development Capacity → Leasable Area → NOI → Asset Value
로 연결되는 가치의 원재료에 가깝다.
3. 그러나 용적률이 늘어난다고 가치가 자동으로 늘어나는 것은 아니다
용적률이 200%에서 250%로 증가했다고 해서 자산가치가 25% 증가하는 것은 아니다. 추가로 확보한 연면적 중 실제 임대 가능한 면적이 얼마나 되는지, 주차장·코어·기계실 등 비임대면적은 얼마나 필요한지, 어떤 임차수요를 확보할 수 있는지에 따라 경제적 가치는 크게 달라진다. 건축비와 금융비용도 함께 증가한다. 결국 미사용 용적률이 실제 가치로 전환되기 위해서는 다음 과정이 성립해야 한다.
Planning & Entitlement → Buildable GFA → Leasable Area → Sustainable Rent → Stabilized NOI → Asset Value
그리고 여기에서 개발비용과 금융비용, 실행위험을 고려해야 한다. 따라서 높은 용적률 자체보다 중요한 질문은,
“추가로 확보한 면적에서 어떤 현금흐름을 만들어낼 수 있는가?”이다.
4. 같은 개발가능성도 누가 보느냐에 따라 가격이 달라진다
이 차이는 실제 거래에서 매도자와 매수자의 가격 간극을 만들기도 한다. 매도자는 주변 토지의 평당 거래가격이나 향후 개발호재를 기준으로 가격을 기대할 수 있다. 반면 개발형 투자자는 토지매입비에 철거비, 공사비, 설계·인허가비, 금융비용과 사업기간을 더한 뒤 신축 후 예상 NOI와 Exit Value를 역산한다. 현재 건물의 Income Value가 낮더라도 개발 후 NOI가 크게 증가할 수 있는 자산이라면 개발형 투자자는 기존 건물보다 높은 가격을 지불할 수 있다. 그러나 미래 임대료와 Exit Cap Rate을 공격적으로 적용해야만 그 가격이 성립한다면 이야기는 달라진다.
Development Optionality에는 가치가 있지만, 모든 Optionality가 동일한 확률로 현실화되는 것은 아니기 때문이다.
따라서 개발형 투자자는 단순히 개발할 수 있는가를 넘어 다음 요소를 함께 검토해야 한다.
Entitlement Certainty × Construction Feasibility × Leasing / Operating Certainty × Financing Certainty
개발가능성이 높아도 이를 실제 현금흐름으로 전환할 가능성이 낮다면 투자자가 지불할 수 있는 Optionality의 가격 역시 낮아진다.
5. 매각과 개발 사이에는 여러 선택지가 있다
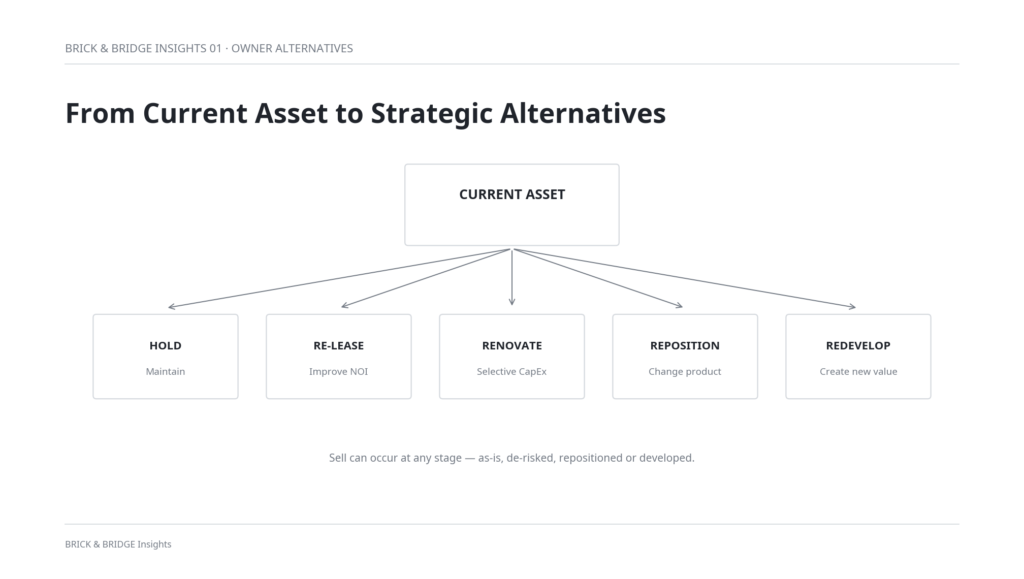
중소형 빌딩 오너의 선택을 보유 또는 매각 두 가지로만 볼 필요는 없다. Hold, Re-lease, Renovate, Reposition, Redevelop 등 여러 전략이 존재하며, 매각은 각 단계에서 선택할 수 있다. 기존 건물의 경쟁력이 충분하고 임대료가 시장보다 낮다면 Re-leasing만으로 NOI를 개선할 수 있다. 일부 CapEx를 통해 경쟁력을 회복할 수 있다면 Renovation이나 Repositioning이 더 높은 Risk-adjusted Return을 만들 수도 있다. 반대로 기존 건물의 물리적 한계가 크고 토지가 가진 개발잠재력이 충분하다면 Redevelopment가 더 합리적인 선택일 수 있다. 여기서 중요한 것은 소유자가 반드시 직접 개발해야 Development Optionality를 현실화할 수 있는 것은 아니라는 점이다. 개발가능성을 검토하고, 가설계와 인허가 조건을 확인하고, 적합한 임차 또는 운영모델을 검토하여 사업의 불확실성을 낮춘 뒤 그 개발가치를 이해하는 투자자에게 매각하는 방법도 있다. 이 경우 시장에 나오는 것은 단순한 노후 건물이 아니다.
Existing Asset + Development Potential + Execution Strategy
가 결합된 Investment Opportunity가 된다.
6. 결국 중요한 것은 ‘가능한 개발’이 아니라 ‘실행 가능한 개발’이다
개발사업의 초기 검토자료는 얼마든지 좋아 보이게 만들 수 있다. 최대 용적률을 적용하고, 높은 임대료를 가정하고, 공사비를 낮게 잡고, 낮은 Exit Cap Rate을 적용하면 사업수익률은 빠르게 상승한다. 하지만 자산의 실제 가치는 엑셀에서 가장 높은 IRR이 나오는 Scenario로 결정되지 않는다. 실현 가능성이 가장 높은 Future Cash Flow가 무엇인지가 더 중요하다.
Planning → Architecture → Tenant / Operator → CapEx → Financing → Stabilized NOI → Exit / Hold
가 하나의 연결된 투자구조가 되어야 한다. 건축적으로 가능한 면적을 찾는 것에서 시작하지만, 그 공간을 누가 어떤 조건으로 사용할 것인지가 결정되어야 NOI가 만들어지고, 그 NOI의 안정성이 확인되어야 금융과 투자자의 Required Return도 달라질 수 있다. 결국 건축가능성을 투자 가능한 현금흐름으로 전환하는 과정이 Development Optionality를 실제 자산가치로 만드는 핵심이다.
BRICK & BRIDGE VIEW
중소형 빌딩의 가치는 현재 임대료나 주변의 평당 거래가격만으로 설명하기 어렵다. 현재 건물이 만들어내는 Existing Income과 토지가 가지고 있는 Development Optionality를 함께 볼 필요가 있다. 특히 도시계획과 개발제도가 변화하는 시기에는 현재의 용도지역과 용적률만으로 자산의 잠재력을 판단하는 것도 충분하지 않을 수 있다. 그러나 개발가능성이 존재한다는 것과 개발가치가 존재한다는 것은 다른 문제다. 용적률과 연면적이 임대가능면적으로, 다시 안정적인 NOI와 투자자가 인정하는 Asset Value로 연결될 때 비로소 Optionality가 현실의 가치가 된다. 따라서 중소형 빌딩의 핵심 질문은
“이 건물은 지금 얼마인가?”
에서 끝나지 않는다.
“이 토지에서 다음으로 어떤 현금흐름을 만들 수 있으며, 그것을 현실화할 가장 적합한 전략은 무엇인가?”
까지 이어져야 한다.
The value of a small and mid-sized building is not only in the income it produces today, but also in the cash flow the site can create next.
Sources
서울특별시, 「꽉 막힌 소규모 건축 숨통… 서울시, 3년간 용적률 최고 300% 완화」, 2025.05.18.
서울특별시, 「제2·3종일반주거지역 용적률 한시적 완화 건축법에 따른 운영기준」, 2026.04.07.
서울특별시, 「성장잠재권 활성화사업」 관련 발표자료, 2026.05.