중소형 빌딩의 개발가치 ② 건물을 먼저 지을 것인가, 운영상품을 먼저 만들 것인가
Operator-led Development와 중소형 빌딩의 새로운 개발방식
중소형 빌딩 개발은 흔히 토지에서 시작한다. 용도지역과 용적률을 확인하고, 가설계를 통해 최대 연면적을 산정한 뒤 공사비와 예상 임대료를 적용한다. 사업성이 확보되면 건물을 짓고 준공을 전후해 임차인을 모집한다. 이를 단순화하면 다음과 같다.
Site → Design → Construction → Leasing → Stabilization
오랫동안 익숙했던 개발방식이다. 하지만 이 방식에는 근본적인 불확실성이 하나 존재한다. 건축적으로 가장 효율적인 건물이 임대시장에서도 가장 경쟁력 있는 상품이라는 보장은 없다는 점이다. 특히 규모가 작은 개발일수록 몇 개 층의 공실이나 예상보다 낮은 임대료만으로도 전체 사업수익률이 크게 달라질 수 있다. 그렇다면 순서를 바꿔볼 수 있다. 건물을 먼저 정의한 뒤 사용자를 찾는 것이 아니라, 어떤 사용자가 어떤 방식으로 공간을 사용할 것인지 먼저 정의하고 그에 맞는 건축상품을 만드는 방식이다.
1. 중소형 빌딩에서는 하나의 사용자가 자산 전체를 바꿀 수 있다
대형 오피스는 다수의 임차인과 넓은 임대면적을 통해 공실과 임대차 만기를 분산할 수 있다. 중소형 빌딩은 다르다. 하나의 주요 임차인 또는 운영사가 건물의 상당 부분을 사용할 수 있고, 몇 개 층의 공실만으로도 전체 NOI가 크게 달라질 수 있다. 따라서 개발 초기에는 흔히 사용하는 Market Rent × Leasable Area만으로 안정화 NOI를 판단하기 어렵다. 누가 공간을 사용할 것인지, 어느 정도 면적을 필요로 하는지, 어떤 공간구성과 설비를 요구하는지가 자산의 경쟁력과 현금흐름에 직접적인 영향을 줄 수 있다. 이는 임차인이나 운영사를 개발 이후의 Leasing 대상으로만 볼 것이 아니라 개발상품을 정의하는 Product Definition의 일부로 볼 필요가 있다는 의미다.
2. Operator-led Development에서는 설계와 운영을 분리하기 어렵다
이 차이는 운영방식이 공간구성에 직접적인 영향을 미치는 부동산에서 더욱 뚜렷하게 나타난다. 공유오피스, 호텔, 의료시설, 일부 리테일과 서비스드 레지던스 등이 대표적이다. 이러한 자산에서 운영사는 필요한 면적만 제시하는 것이 아니다. 적정 Floor Plate와 전용률, 공용공간의 비율과 구성, 이용자 동선, 설비용량, 층별 프로그램과 고객 경험까지 건축계획에 영향을 줄 수 있다. 따라서 개발 프로세스 자체가 달라질 수 있다.
Traditional Development
Site → Design → Construction → Tenant Search → Stabilization
반면 Operator-led Development에서는 다음과 같은 접근이 가능하다.
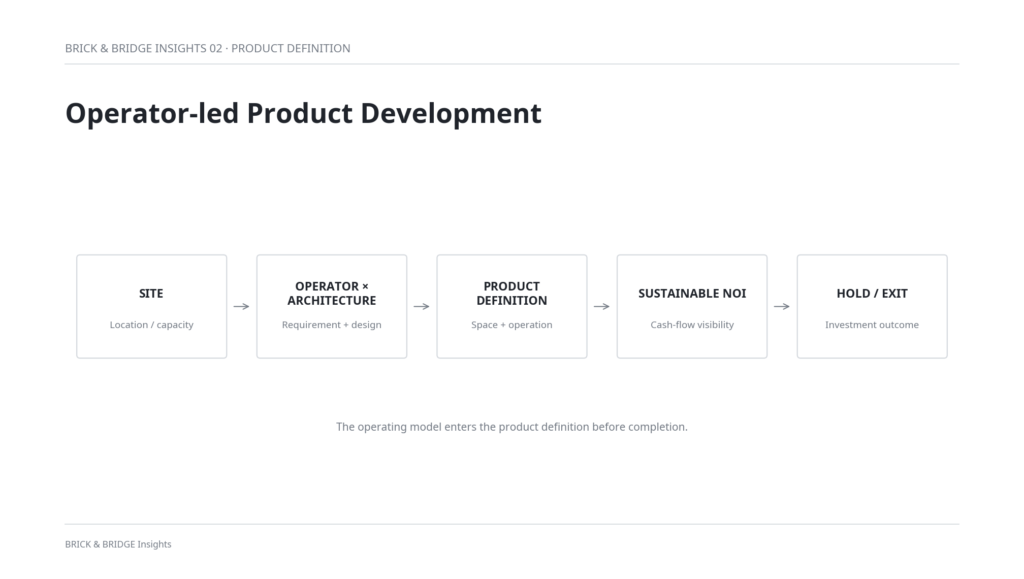
Site → Operator Requirement × Architecture → Product Definition → Construction → Operation / Occupancy → Stabilization
핵심은 단순히 운영사를 먼저 정하는 것이 아니다. 미래의 사용방식과 운영요건이 건축상품을 정의하는 과정에 처음부터 들어온다는 것이다. 그 결과 건축설계는 단순히 허용된 연면적을 최대화하는 작업을 넘어, 해당 입지에서 실제 수요가 존재하는 부동산 Product를 만드는 과정으로 확장된다.
3. 이것은 임대전략이 아니라 개발위험을 줄이는 방식이다
운영사나 주요 사용자가 개발 초기부터 참여하면 사업의 몇 가지 불확실성을 보다 앞선 단계에서 검토할 수 있다.
첫째는 Design Certainty다. 실제 사용자의 요구조건을 설계에 반영함으로써 준공 후 공간구조가 운영방식과 맞지 않거나 대규모 추가공사가 필요한 가능성을 줄일 수 있다.
둘째는 Operating / Leasing Certainty다. 준공 후 시장에서 처음부터 사용자를 찾아야 하는 Speculative Development와 달리, 상당한 면적의 사용방식과 공간수요를 개발 이전부터 검토할 수 있다.
셋째는 Stabilization Certainty다. 중소형 개발에서는 준공 자체만큼이나 목표 NOI에 도달하기까지의 기간이 중요하다. 개발 초기부터 실제 사용방식과 운영모델을 검토하면 준공 이후의 Ramp-up Period 역시 보다 구체적으로 Underwriting할 수 있다.
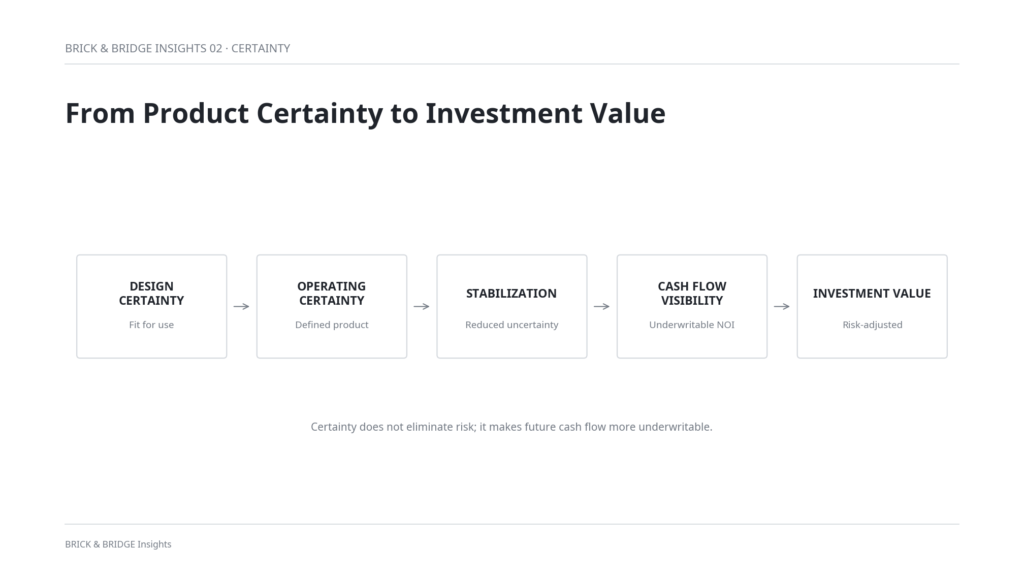
따라서, Design Certainty → Operating / Leasing Certainty → Stabilization Certainty → Cash Flow Visibility라는 연결관계가 만들어질 수 있다. 이는 개발위험을 제거한다는 의미가 아니다. 미래 현금흐름의 불확실성을 보다 앞선 단계에서 발견하고, 투자자가 Underwriting할 수 있는 형태로 바꾸는 것에 가깝다.
4. Certainty는 금융과 투자자의 Required Return에도 영향을 준다
개발사업의 자본비용은 건축비와 금리만으로 결정되지 않는다. 금융기관과 투자자가 바라보는 사업의 불확실성 역시 중요하다. 아무런 사용계획 없이 준공 후 시장임대를 전제로 하는 사업과, 운영주체·공간계획·예상 현금흐름이 상당 부분 사전에 검토된 사업은 동일한 Risk Profile을 갖는다고 보기 어렵다. 이를 하나의 흐름으로 보면 다음과 같다.
Product Certainty → Cash Flow Visibility → Financing Certainty → Required Return → Asset Value
물론 운영주체의 사전 참여나 협의 자체가 금융 또는 미래의 임대수익을 보장하는 것은 아니다. 운영주체의 신용도, 사업계획의 실현 가능성, 자기자본과 금융기관의 심사기준 등은 별도로 검토되어야 한다. 그럼에도 미래 현금흐름에 대한 가시성(Cash Flow Visibility)이 높아지는 것은 개발사업을 투자 가능한 상품으로 만드는 중요한 요소가 된다.
5. 높은 NOI보다 중요한 것은 Sustainable NOI다
Operator-led Product가 항상 일반적인 임대방식보다 높은 자산가치를 만든다는 의미도 아니다. 운영형 부동산에서는 공간의 사용효율과 상품구성을 통해 일반적인 임대방식과 다른 수익구조를 만들 수 있지만, 중요한 것은 높은 예상수익 자체가 아니다. 해당 입지에서 실제 수요가 지속될 수 있는지, 공간구성과 운영모델이 경쟁력을 유지할 수 있는지, 그리고 그 결과 만들어지는 부동산 소유자의 현금흐름이 얼마나 지속 가능한지를 검토해야 한다. 특히 개발사업의 Exit Value는 특정 시점의 Peak Performance가 아니라 투자자가 지속 가능하다고 인정하는 Stabilized NOI에 의해 좌우된다. 따라서 다음의 연결관계를 구분해서 볼 필요가 있다.
Operating Performance → Owner Cash Flow → Sustainable NOI → Asset Value
결국 Operator-led Development의 목적은 가장 높은 숫자의 NOI를 만드는 것이 아니다. 해당 입지와 건축물에서 지속 가능한 NOI를 만들어낼 가능성을 개발 초기부터 높이는 것에 가깝다.
6. 개발의 출발점은 ‘얼마나 지을 수 있는가’에서 ‘무엇을 만들 것인가’로 이동한다
1편에서는 중소형 빌딩의 Development Optionality가 단순한 미사용 용적률이 아니라 미래 현금흐름을 만들 수 있는 가능성이라고 보았다. 그 가능성을 현실화하려면 건축계획만으로는 충분하지 않다. Planning → Operator Requirement × Architecture → Product → Sustainable NOI → Financing → Hold / Exit가 하나의 투자논리로 연결되어야 한다. 이 관점에서는 개발 초기의 질문도 달라진다. “몇 평을 더 지을 수 있는가?”만으로는 충분하지 않다. 그보다 먼저, “이 입지에서 어떤 사용자가 지속적으로 돈을 지불할 공간을 만들 수 있는가?”를 함께 물어야 한다. 그리고 그 답이 건축계획에 다시 반영될 때 Development Capacity는 실제 부동산 Product로 전환되기 시작한다.
BRICK & BRIDGE VIEW
Operator-led Development의 본질은 운영사를 개발사업에 단순히 추가하는 것이 아니다. 미래 사용자의 요구와 운영방식을 개발 초기부터 건축계획에 반영하여 공간과 현금흐름을 하나의 Product로 설계하는 것이다. 특히 중소형 빌딩에서는 하나의 주요 임차인이나 운영주체가 건물 전체의 NOI와 가치에 미치는 영향이 크다. 따라서 건축과 임대, 운영과 금융을 각각 순차적으로 해결하기보다 서로 연결된 하나의 개발구조로 검토할 필요가 있다. 1편에서 다룬 Development Optionality가 실제 가치가 되는 순간은 단순히 건물이 완공되는 때가 아니다. 그 공간을 사용하는 주체와 지속 가능한 현금흐름이 연결되는 때다.
A building becomes an investment product when architecture, operation and cash flow are designed together.